¿Su hogar se ha visto inundado o se ha visto obligado a abandonarlo debido a las tormentas de El Niño?
Los meteorólogos consideran que el fenómeno de El Niño de este invierno podría ser histórico para el sur de California. Si su vivienda ha sufrido daños por la tormenta o si su compañía de seguros está retrasando, denegando o ofreciendo una indemnización insuficiente, Feher Law puede analizar sus opciones. La consulta es gratuita y confidencial, y usted no paga honorarios a menos que ganemos.
- El agua de la tormenta, el lodo o los escombros dañaron su casa o sus pertenencias.
- Te obligaron a abandonar tu casa y estás pagando por una vivienda temporal.
- Una compañía de seguros está retrasando, impugnando o infravalorando su reclamación.
Obtenga una revisión de reclamo gratuita y confidencial.
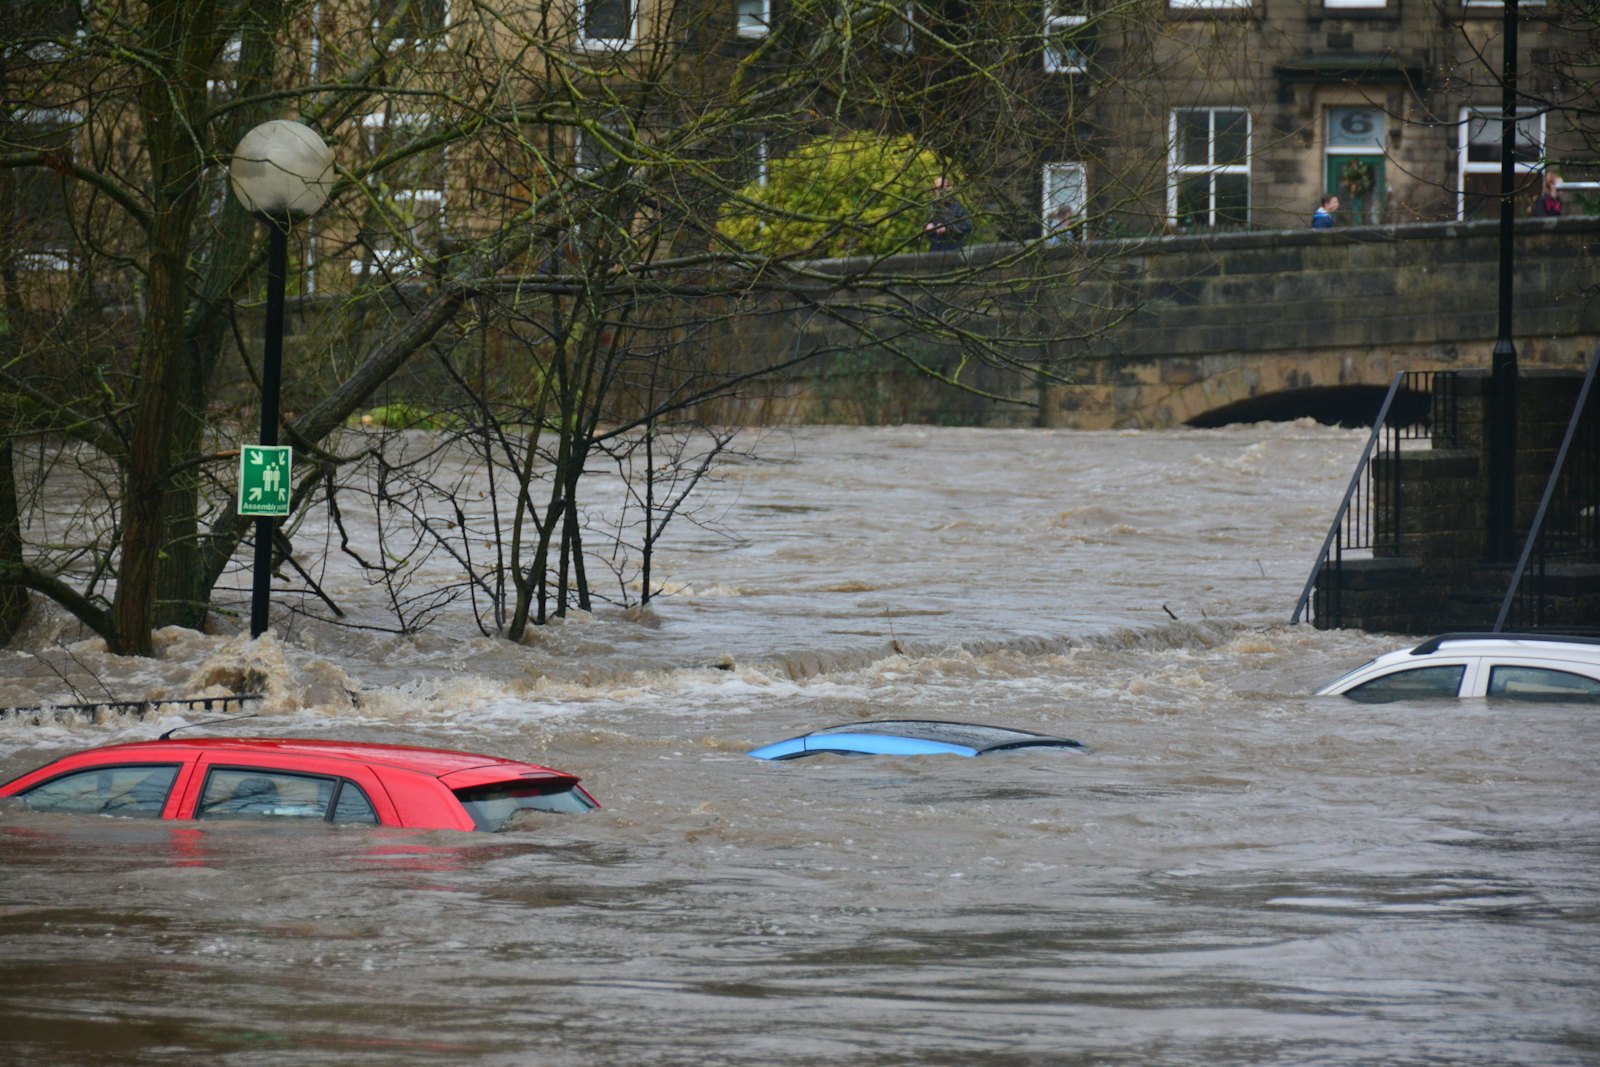
Usted podría tener un reclamo si
- La lluvia, las inundaciones, el lodo o el viento dañaron su casa, garaje o pertenencias.
- Usted reside en un hotel o en un apartamento de alquiler y está pagando gastos que su póliza debería cubrir.
- Su aseguradora está retrasando la reclamación, disputando lo sucedido u ofreciendo menos de lo que cuestan las reparaciones.
- El agua provenía de un desagüe pluvial defectuoso, un canal de control de inundaciones o una propiedad vecina.
- Usted o un miembro de su familia resultó herido en un incidente relacionado con la tormenta.
¿Qué beneficios ofrece la ley de California a los propietarios de viviendas dañadas por la tormenta?
- Alojamiento temporal pagado por su aseguradora. Cuando una pérdida cubierta está vinculada a un estado de emergencia declarado, la cobertura adicional para gastos de manutención debe tener una duración mínima de 24 meses, según lo estipulado en la sección 2060 del Código de Seguros.
- Es hora de reconstruir de verdad. En caso de pérdidas relacionadas con emergencias, usted tiene al menos 36 meses para cobrar el costo total de reemplazo según la sección 2051.5 del Código de Seguros.
- El beneficio de la duda sobre la causa. Según el artículo 530 del Código de Seguros, su aseguradora es responsable cuando un riesgo cubierto es la causa principal de la pérdida, incluso si un riesgo excluido tuvo un papel menor. Las aseguradoras suelen citar la exclusión por inundación para los daños que, según la ley, están cubiertos.
- Tramitación justa de las reclamaciones. Tu compañía de seguros tiene el deber de actuar de buena fe. Las demoras injustificadas, las ofertas infravaloradas o la denegación de la cobertura pueden hacer que la aseguradora sea responsable por más que la propia póliza.
- Reclamaciones contra el gobierno. Si falla un desagüe pluvial público, una carretera o un canal de control de inundaciones, se debe presentar una reclamación contra la ciudad o el condado dentro de los seis meses, y una condición peligrosa de la propiedad pública puede hacer responsable a la entidad pública.
¿Por qué Feher Law?
Representación lista para el juicio
Más de 50 juicios con jurado hasta el veredicto. Las aseguradoras valoran las reclamaciones de forma diferente cuando la firma de la otra parte lleva el caso a juicio.
Atención directa y personalizada
Trabajarás directamente con nuestro equipo, en inglés o español, y te mantendremos informado en cada etapa.
No hay cargo a menos que haya una recuperación
La consulta es gratuita y no pagará nada a menos que ganemos su caso.
Qué hacer después de los daños causados por la tormenta
- Documenta todo antes de limpiar. Las fotos y los vídeos de cada habitación, la tubería de agua y los objetos dañados son la base de su reclamación.
- Para evitar daños mayores, guarde todos los recibos. Lonas, extracción de agua, noches de hotel, comidas: los costos razonables generalmente son recuperables.
- Informe del siniestro lo antes posible y solicite una copia completa de su póliza. Tienes derecho a ello, y las exclusiones importan.
- Obtén tus propios presupuestos de reparación antes de aceptar el número del ajustador.
- Consulte con un abogado cuanto antes. Las reclamaciones gubernamentales pueden tener un plazo de seis meses, y las pólizas establecen plazos cortos para interponer demandas.
Preguntas frecuentes
¿Cubre el seguro de hogar los daños causados por las inundaciones provocadas por El Niño?
Las pólizas de seguro de vivienda estándar excluyen las inundaciones, que se aseguran por separado a través del Programa Nacional de Seguro contra Inundaciones (NFIP). La cobertura del NFIP generalmente tarda 30 días en entrar en vigor, por lo que esperar a que lleguen las tormentas es demasiado tarde. Sin embargo, la exclusión no es el final del análisis: la regla de causa próxima eficiente de California (sección 530 del Código de Seguros) hace responsable a la aseguradora cuando un riesgo cubierto, como los daños causados por el viento o el colapso del techo por la lluvia, es la causa predominante de la pérdida. Muchas reclamaciones por tormentas que se deniegan en realidad están cubiertas. Haga que un abogado revise la denegación antes de aceptarla.
¿Quién pagará nuestros gastos de hotel y alojamiento si no podemos quedarnos en la casa?
La cobertura de gastos de manutención adicionales (ALE, por sus siglas en inglés) de su póliza cubre el aumento razonable de los gastos por vivir fuera de casa: alojamiento, comidas adicionales, kilometraje e incluso el cuidado de mascotas. Cuando la pérdida se relaciona con un estado de emergencia declarado, California exige que la cobertura ALE tenga una vigencia mínima de 24 meses (Sección 2060 del Código de Seguros). Conserve todos los recibos desde el primer día.
¿Qué ocurre si mi compañía de seguros retrasa, me ofrece una indemnización insuficiente o rechaza mi reclamación?
La ley de California exige que su propia aseguradora investigue con prontitud y gestione su reclamación de forma justa y de buena fe. Cuando una aseguradora retrasa injustificadamente el pago, infravalora las reparaciones o deniega una reclamación cubierta, puede ser responsable de mucho más que los beneficios de la póliza, incluyendo sus pérdidas consecuentes. Documente cada llamada y carta, y solicite una revisión gratuita antes de aceptar una oferta baja.
La inundación provino de un desagüe pluvial o canal de control de inundaciones. ¿Quién es el responsable?
Cuando una obra pública, como un desagüe pluvial, una alcantarilla o un canal de control de inundaciones, falla o no recibe el mantenimiento adecuado, la ciudad, el condado o el distrito de control de inundaciones pueden ser responsables por la condición peligrosa de la propiedad pública, y puede aplicarse la expropiación inversa cuando una obra pública causa la inundación. Estas reclamaciones tienen un plazo mucho más corto: generalmente se requiere una reclamación gubernamental por escrito dentro de los seis meses. Si la nivelación o construcción de una propiedad vecina provocó que el agua llegara a la suya, el propietario o contratista responsable también puede ser responsable.
¿Qué plazos se aplican a las reclamaciones por daños causados por tormentas?
Pueden existir tres plazos de prescripción simultáneamente. Las pólizas de seguro exigen presentar una demanda dentro de los 12 meses posteriores al siniestro, plazo que se extiende a 24 meses cuando el siniestro se relaciona con un estado de emergencia declarado (Sección 2071 del Código de Seguros). Las reclamaciones gubernamentales generalmente deben presentarse en un plazo de seis meses. Y las demandas contra particulares por daños a la propiedad generalmente deben interponerse dentro de los tres años. Lo más recomendable es una revisión gratuita y oportuna para determinar qué plazos se aplican a su caso.
¿Cuánto cuesta contratar a Feher Law?
Sin pago inicial. La consulta es gratuita, en inglés o español, y solo cobramos un porcentaje de la indemnización si ganamos. Si no hay indemnización, no nos deberá ningún honorario.
Obtenga una revisión de reclamo gratuita y confidencial.
Disponible las 24 horas, los 7 días de la semana. Sin comisiones a menos que ganemos.
Obtenga mi revisión gratuita de reclamoLlamar a (424) 622-3350